STF amplia isenção para compra de carro por pessoas autistas: entenda a decisão
Uma decisão recente do Supremo Tribunal Federal trouxe uma mudança importante para pessoas autistas e pessoas com deficiência intelectual que desejam comprar um veículo com benefício fiscal.
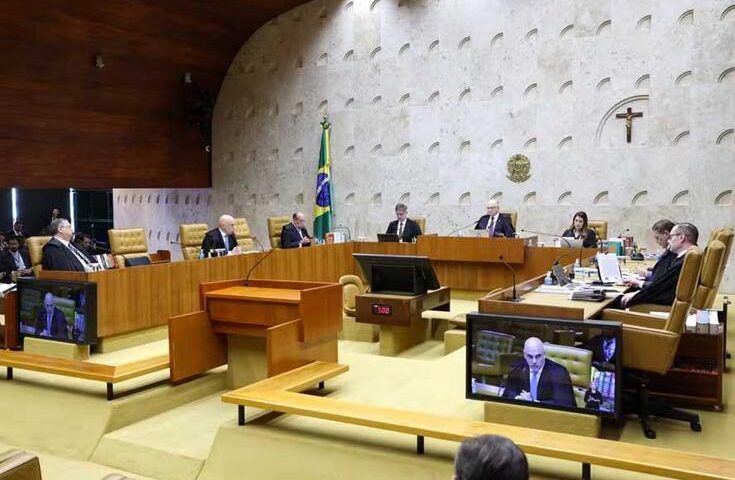
Em 3 de agosto de 2026, o STF afastou trechos da regulamentação da reforma tributária que restringiam a alíquota zero de IBS e CBS aos casos de deficiência intelectual severa ou profunda e de autismo com nível de suporte moderado ou grave.
Na prática, a decisão impede que uma pessoa seja excluída do benefício apenas por estar no nível 1 de suporte do Transtorno do Espectro Autista ou por sua deficiência intelectual não ser classificada como severa ou profunda.
O que o STF decidiu
A Lei Complementar nº 214/2025, que regulamentou parte da reforma tributária, previa a redução a zero das alíquotas do Imposto sobre Bens e Serviços, o IBS, e da Contribuição sobre Bens e Serviços, a CBS, na compra de determinados veículos por pessoas com deficiência.
No entanto, o texto limitava o acesso conforme o grau da condição. O STF considerou essa diferenciação inconstitucional.
Os ministros entenderam que a Constituição não estabeleceu uma separação de direitos baseada no nível de suporte do autismo ou no grau da deficiência intelectual. Por isso, a lei complementar não poderia criar essa exclusão.
A decisão foi unânime e ocorreu no julgamento das Ações Diretas de Inconstitucionalidade 7779 e 7790. as autistas nível 1 passam a ter direito?
A principal mudança é que pessoas autistas com nível 1 de suporte não podem mais ser automaticamente excluídas da alíquota zero de IBS e CBS somente por causa dessa classificação.
Isso não significa que a compra com benefício será automática. A pessoa interessada ainda deverá cumprir os demais critérios previstos na legislação e apresentar os documentos exigidos.
Também é importante compreender que o julgamento tratou especificamente do IBS e da CBS, tributos criados pela reforma tributária. A decisão não significa, por si só, uma alteração imediata em todas as regras de IPI, ICMS, IPVA ou outros benefícios relacionados a veículos.
Por que essa decisão é importante para a inclusão
Os níveis de suporte ajudam profissionais, famílias e serviços a compreenderem quanto apoio uma pessoa autista pode precisar. Eles não devem ser utilizados como uma medida rígida do impacto do autismo no cotidiano.
Uma pessoa autista com nível 1 pode enfrentar dificuldades com transporte público, sobrecarga sensorial, mudanças inesperadas de rota, comunicação e organização da rotina. Essas necessidades variam de pessoa para pessoa.
Ao impedir uma exclusão automática baseada apenas no nível de suporte, o STF reconhece que os direitos não devem depender de uma visão simplificada do espectro autista.
O acesso a um veículo pode representar mais autonomia, segurança e previsibilidade para a pessoa autista e sua família. Também pode facilitar deslocamentos para consultas, terapias, escola, trabalho e outras atividades essenciais.
Para conhecer outras garantias previstas na legislação brasileira, consulte também nosso conteúdo sobre os direitos da pessoa autista.
O benefício já pode ser solicitado?
A decisão do STF estabelece um novo entendimento jurídico, mas os procedimentos administrativos podem exigir atualização de sistemas e novas orientações dos órgãos responsáveis.
Antes de iniciar a compra, é recomendável confirmar as regras atuais junto à Receita Federal, à Secretaria de Fazenda do estado, ao Detran e, quando necessário, a um profissional especializado em direitos da pessoa com deficiência.
Famílias que tiveram um pedido negado exclusivamente por causa do nível 1 de suporte ou da classificação da deficiência intelectual também podem buscar orientação jurídica para avaliar o caso.
Quais documentos podem ser necessários?
A documentação pode variar conforme o tributo, o estado e o procedimento adotado. Em geral, podem ser solicitados laudos, documentos pessoais, comprovação da deficiência ou do diagnóstico de autismo e formulários específicos.
É importante evitar promessas de aprovação garantida. Cada solicitação deve ser analisada conforme as regras vigentes e a situação da pessoa interessada.
Uma conquista que reforça direitos
A decisão do STF representa um avanço porque combate uma exclusão baseada em categorias que nem sempre refletem as barreiras reais enfrentadas por pessoas autistas e com deficiência intelectual.
Mais do que uma questão tributária, o julgamento reforça um princípio essencial: pessoas protegidas pela mesma Constituição não devem ter seus direitos reduzidos por critérios que ignoram suas necessidades individuais.
Informação clara e acompanhamento adequado serão fundamentais para que essa mudança produza efeitos concretos na vida das famílias.
Perguntas frequentes
Autista nível 1 tem isenção na compra de carro?
Não pode mais ser excluído da alíquota zero de IBS e CBS apenas pelo nível de suporte. Os demais requisitos legais continuam valendo.
A decisão vale para todos os impostos do carro?
Não. O julgamento tratou especificamente do IBS e da CBS previstos na reforma tributária.
O benefício é concedido automaticamente?
Não. É necessário seguir o procedimento oficial e apresentar a documentação exigida.